賃貸物件の買い増しに役立つ!融資成功のポイントは?
賃貸経営の成功の鍵は融資が受けられるかにかかっている
今回は、賃貸オーナー様が融資を成功させるためのポイントをご紹介します。この文章をお読みのオーナー様であればご存知かと思いますが、他の投資や事業にはない賃貸経営のメリットは、「レバレッジをかけられること」です。賃貸経営におけるレバレッジとは、他人資本(融資)を活用して、自己資本に対するリターンを増大することを指します。
同じ利回り8%でも、物件価格が3,000万円の場合、年間のリターンは240万円です。一方、物件価格が1億円の場合は年間のリターンが800万円に増加します。賃貸経営の成功の鍵は、「融資が受けられるかどうか」にかかっています。
どれほど収益性が高く、資産価値のある優良物件と出会ったとしても、融資を受けられなければ意味がありません。また、融資を受けられたとしても、金利が高いと財務状況やキャッシュフローが厳しくなります。
ポイント①2種類の融資の違いを理解し適切な選択をする
融資を成功させるためのポイントの1つ目は、「2種類の融資の違い」を理解し、適切な選択をすることです。賃貸経営で金融機関から融資を受ける際には、「アパートローン」と「プロパー融資」のどちらを選ぶかによって経営状況が大きく変わることがあります。「アパートローン」は、融資条件や金利、上限額などがあらかじめ設定されており、その範囲内で融資が行われます。
融資の審査においては、申込者の属性と物件の価値が重要視されます。特に属性は融資の可否に大きな影響を与えます。たとえ物件の収益性や資産価値が高くても、申込者の属性が低い場合、融資はほぼ通りません。
一般的なアパートローンの場合、属性で注目される項目は以下の通りです。
- 年収
- 勤務先の信用度
- 勤務年数
- 所有資産
- 他の借入れ状況など
一方、「プロパー融資」は、事業に対する融資であり、その都度、金融機関の独自の基準で判断されます。原則として、融資上限や金利の定めはありません。プロパー融資では、属性に加えて、法人であれば決算書、個人であれば確定申告書の内容が重視されます。
また、経営計画書や、申込者が経営者として適切であるかどうかも融資審査の対象となります。
アパートローン及びプロパー融資の選択は経営戦略で異なる
アパートローンとプロパー融資のどちらを利用するかの判断は、今後の経営戦略によって変わります。経営規模を拡大していきたいと考えているオーナー様には、プロパー融資が適しているでしょう。優良物件をプロパー融資の低金利で運営することで、良好な財務内容になります。
これにより、次回の融資を有利に進めることがしやすくなります。信頼が信頼を呼ぶ好循環を作りやすいのが、プロパー融資の特徴です。一方で、物件の買い増しはするものの、将来的に規模拡大を目指していないオーナー様は、審査のハードルが低いアパートローンを選択すると良いと考えられます。
ポイント②金融機関の違いを理解し適切な判断をする
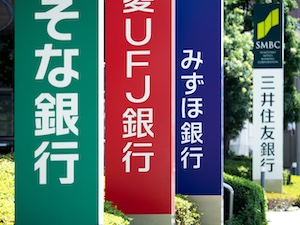
金融機関にはいくつかの形態があり、それぞれに特徴があります。この違いを理解し、自分に合った金融機関を選択することも重要です。賃貸経営で融資を受けられる主な金融機関は、以下の通りです。
- 都市銀行
- 地方銀行
- 信託銀行
- 信用金庫・信用組合
- ノンバンクなど
この中で、都市銀行と地方銀行は低金利で融資を受けることが可能ですが、審査のハードルが高いというデメリットがあります。そのため、属性が低い方には不向きです。信用金庫と信用組合は比較的、低金利で審査が通りやすいことが多いですが、その金融機関の営業エリア内にある物件に対してのみ融資を受けることができます。
ノンバンクは、主にアパートローンのみを提供しており、高金利の傾向がありますが、他の金融機関に比べて審査が通りやすいというメリットがあります。ノンバンクは区分マンションの融資でよく利用されますが、 信用力のあるデベロッパーと提携している金融機関を利用すると低金利で融資を受けられることもあります。
ポイント③複数の金融機関の金利を比較する
さらに、同じ種類の金融機関でも金利の設定が異なります。そのため、複数の金融機関の金利を比較した上で、融資を受けることをおすすめします。例えば、都市銀行に分類される銀行でも、アパートローンの金利は各行で異なります。
A銀行の金利が1.25%で、B銀行の金利が1.75%だったとします。この場合、8,000万円の融資を35年の返済期間で受けると、支払利息の総額では約820万円も差が出てきます(元利均等返済)。
成功ポイント④融資のチャンスの時期に案件を持ち込む
一般的に、銀行の融資を受けやすいタイミングは、本決算や中間決算の月の直前と言われています。具体的には、多くの銀行が本決算を3月、中間決算を9月に設定しているため、その直前の1〜2月頃と7〜8月頃が融資を受けるのに有利な時期と考えられます。この時期に審査を進めると、融資がどれくらい通りやすくなるかは、銀行や支店によって異なります。
例えば、営業成績が未達の支店では、担当者や支店長が審査部に対して通常の時期よりも強く後押ししてくれる可能性があります。ただし、この手段は「融資審査に通るかどうか微妙」という案件に対して有効です。どこの金融機関に持ち込んでも相手にされないような案件では、効果を期待できません。
ポイント⑤信金や信組は非営利企業であることを意識する
地方で賃貸物件を取得・建設する際、信用金庫や信用組合から融資を受けるオーナー様も多いと思います。非営利組織である信用金庫や信用組合は、地域や組合に貢献する案件であるかどうかを重視します。そのため、経営計画書で地域や組合に貢献する案件であることをアピールすることで、融資を受けやすくなる可能性があります。
例えば、地域の住宅弱者を支援したい場合や、地域の環境に貢献するZEHの集合住宅を建設したい場合などです。
らくらく賃料査定とは
空室対策の第一歩として、当社サービス「らくらく賃料査定」を試してみませんか?らくらく賃料査定では、累計100億件超の不動産ビッグデータをAI(人工知能)が解析し、お持ちの物件に合わせた「満室経営戦略」をご提案!賃料査定結果、空室対策案(推奨ターゲット、推奨設備、条件緩和案)などを、メールでお届けします!
ご利用は完全無料となっており、最短1分程度で入力は完了しますので、お気軽にお試しください。「らくらく賃料査定」を今すぐ無料で試してみたい方はこちら。当社では、空室対策をはじめ、オーナー様のさまざまなお困りごとをお手伝いします。ぜひ一度ご相談ください。